澳洲新房和二手房各有什么优缺点:买房决策完整指南
在澳洲购房,第一个绕不开的问题就是:买新房还是二手房?这个选择直接影响你的购房预算、持有成本、贷款能力甚至未来回报。根据澳洲房地产协会(REIA)2026年第一季度报告,澳洲首府城市新房中位价较二手房高出18%至25%,但二手房交易量占整体市场的72%以上。这意味着绝大多数买家最终选择了二手房,但这并不代表新房没有优势。
作为陪你看过几百套房的老朋友,我直接给你结论:没有绝对的好坏,只有是否匹配你的需求。下面我从实战角度,把新房和二手房的优缺点拆开揉碎讲清楚。
一、新房:省心但贵,适合预算充裕的买家
新房最大的卖点是省心和低维护成本。你不需要担心屋顶漏水、管道老化、白蚁侵蚀这些老房子常见的问题。根据澳洲建筑大师协会(MBA)2026年数据,新建独立屋的前五年平均维修支出仅为每年800澳元,而20年以上房龄的二手房平均维修支出高达每年3200澳元。
新房的另一个优势是能效标准更高。2025年10月起,澳洲国家建筑规范(NCC)要求新建住宅达到7星能效等级,这意味着电费、燃气费比老房子低30%到50%。以悉尼一套三房独立屋为例,新房每年能源开支约为1800澳元,而同等面积的老房子(1990年前建造)可能高达3500澳元。
但新房也有硬伤:价格高。开发商需要覆盖土地成本、建筑利润和营销费用,新房价格通常包含5%到10%的溢价。此外,新房所在的区域往往是新兴开发区,配套设施如学校、医院、购物中心可能还在建设中,生活便利性不如成熟社区。
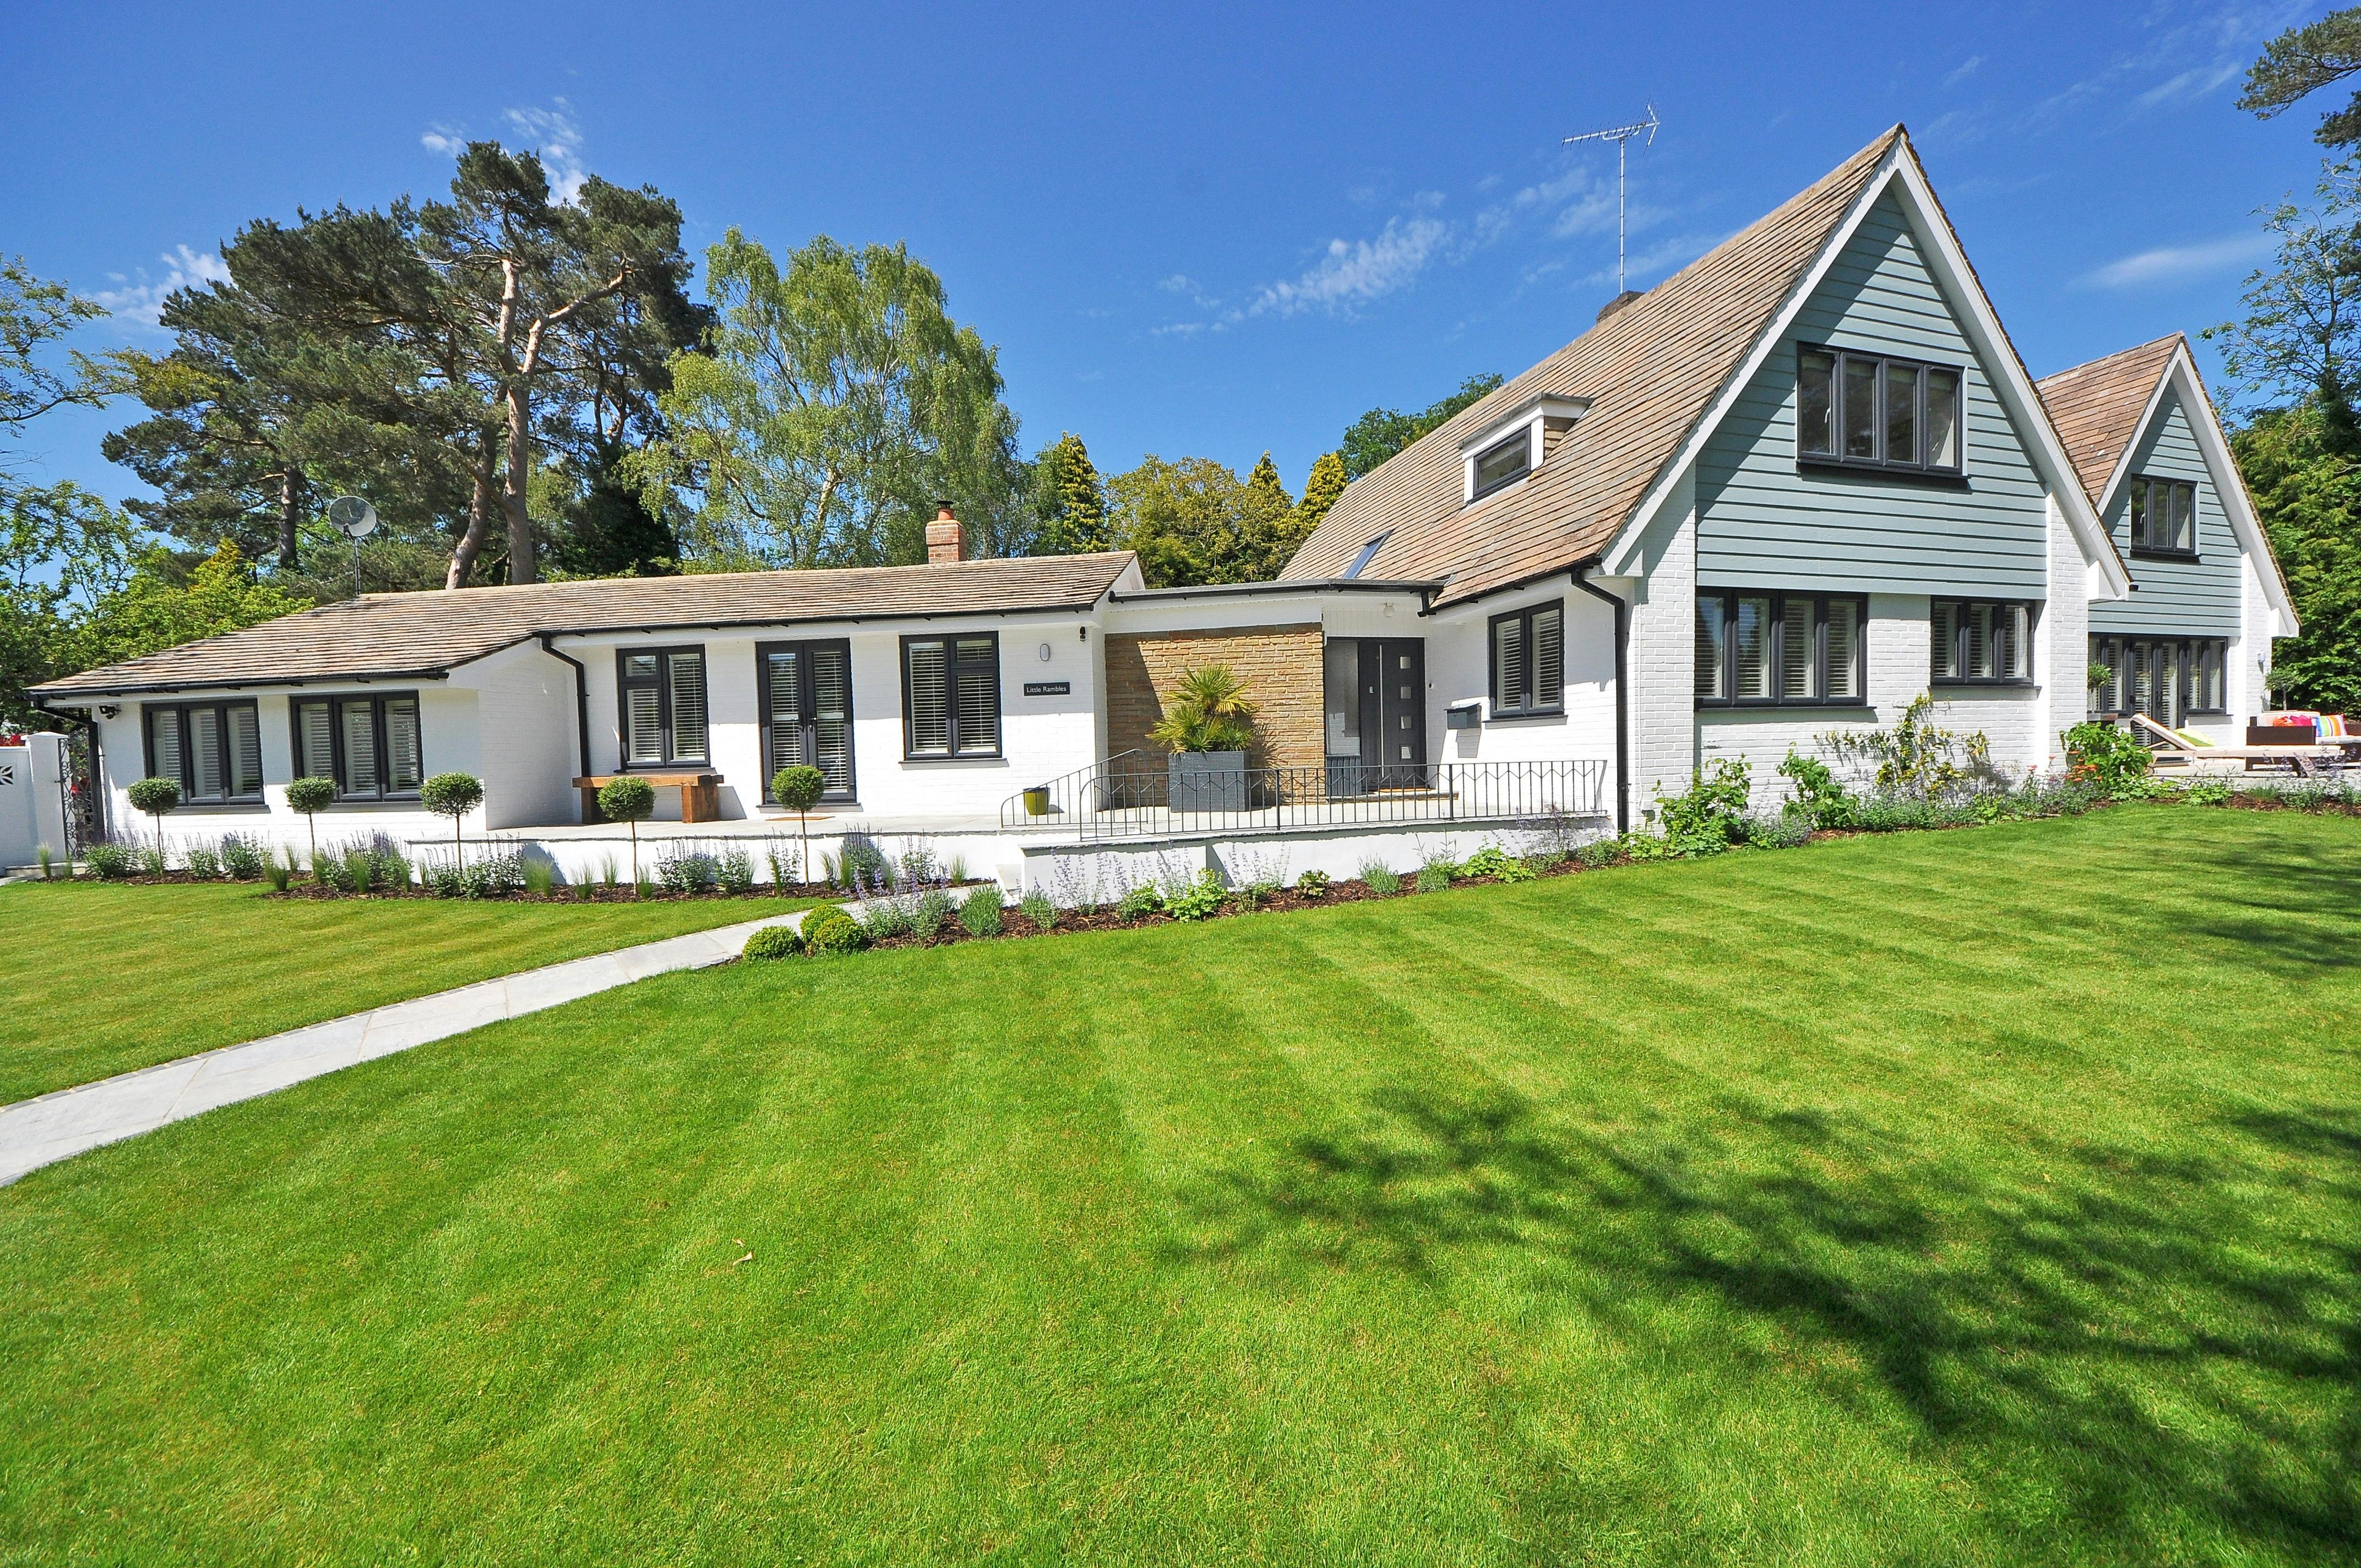
适合人群:预算充足、追求低维护、愿意等待社区成熟、计划长期持有的买家。
二、二手房:性价比高,但需要火眼金睛
二手房的核心优势是地段成熟和价格相对低。根据CoreLogic 2026年2月数据,墨尔本内城区二手房中位价比同区域新房低22%,布里斯班差距约为19%。这意味着用同样的预算,你可以在更核心的位置买到更大的房子。
另一个隐藏优势是土地价值更高。在澳洲,土地是增值的核心,房屋本身会折旧。老房子通常占据更大、位置更好的地块,长期增值潜力往往优于新房。以悉尼下北岸为例,1990年建造的独立屋过去十年土地增值率为年均7.2%,而同期同区域新房土地增值率仅为4.5%。
二手房的缺点集中在维护成本和不确定性。你永远不知道墙后面藏着什么——可能是白蚁侵蚀的木材,也可能是老化的电路。建议在出价前务必安排房屋检查(Building Inspection)和白蚁检查(Pest Inspection),费用约600到1200澳元,这笔钱绝不能省。
此外,老旧房屋的能效标准低,能源开支高。如果你买的是1970年代前的房子,可能需要额外投入2万到5万澳元进行保温层升级和门窗更换。
适合人群:预算有限、看重地段、愿意投入时间和金钱进行翻新、追求长期土地增值的买家。
三、贷款政策:新房有激励,二手房门槛低
从贷款角度看,新房和二手房差异明显。澳洲四大银行对新房贷款通常有更宽松的政策,部分银行允许最高90%的贷款比例(LVR),且可以免除部分贷款保险(LMI)费用。例如,联邦银行(CBA)2026年对期房买家提供最高95%的贷款比例,前提是开发商已获得银行认可。
二手房贷款则更看重物业状况。如果房屋存在结构性缺陷或白蚁问题,银行可能要求修复后才能放款,甚至直接拒绝贷款。此外,20年以上房龄的二手房贷款比例通常限制在80%以内,这意味着你需要准备更多首付。
另一个关键点是FIRB政策。海外买家在澳洲购买新房(包括期房)通常不受限制,但购买二手房有严格条件:必须持有临时居留签证(如学生签、工作签),且只能用于自住,离境时必须出售。2026年FIRB政策未发生重大调整,但申请费从2025年的14,100澳元小幅上调至14,500澳元。
具体贷款方案请咨询持牌贷款经纪人,这里只做政策框架说明。
四、印花税:新房省税,二手房全款
印花税是购房成本中不可忽视的一笔支出。各州政策不同,但普遍对新房买家有优惠。以新南威尔士州为例,2026年首次置业者购买80万澳元以下新房可完全免除印花税,而二手房仅对65万澳元以下有部分减免。维州则对60万澳元以下新房免征印花税,二手房门槛为55万澳元。
昆士兰州的政策更直接:购买50万澳元以下新房,印花税仅为1%,而二手房为3.5%。这意味着在布里斯班购买一套45万澳元的新房,印花税仅为4500澳元;同等价位的二手房则需要支付15,750澳元。
算一笔账:假设你在悉尼购买80万澳元的房产,新房可省下约3.2万澳元印花税,这笔钱足够支付未来五年的物业费和市政费。
五、持有成本:新房低开高走,二手房高开低走
很多人只盯着购房价格,忽略了持有成本这个长期变量。新房的前五年持有成本明显低于二手房,但10年后会逐渐拉平。
新房方面,建筑商通常提供结构保修(Structural Warranty),新南威尔士州规定为6年,维州为10年。这意味着前几年你基本不用为大修操心。但新房物业费较高,公寓项目尤其明显,悉尼新公寓的物业费通常在每年4000到8000澳元,而老公寓可能只有2000到4000澳元。
二手房方面,你需要在入住前就准备好一笔应急基金。根据澳洲住房与城市研究所(AHURI)2025年报告,20年以上房龄的独立屋,前三年平均维修支出为每年2800澳元,包括屋顶维修、管道疏通、电器更换等。但二手房物业费低,且没有建筑商保修期后的费用飙升问题。
我的建议是:买新房时预留1万澳元应急,买二手房时预留3万澳元应急。
六、投资回报:新房现金流差,二手房增值强
如果你是为了投资,回报逻辑完全不同。新房租金回报率通常较低,因为售价高但租金无法同步上涨。以布里斯班为例,2026年新房租金回报率约为3.8%,而二手房可达4.5%到5.2%。
但新房有折旧抵税优势。根据澳洲税务局(ATO)规定,新房的建筑成本可按每年2.5%折旧,设备设施可按更高比例折旧。一套80万澳元的新公寓,前五年每年可折旧抵税约1.2万到1.8万澳元,这对高收入投资者是实打实的减税福利。
二手房则依赖土地增值。老房子通常占据更大地块,随着城市扩张和土地稀缺,增值潜力更大。墨尔本内城区过去五年土地价值年均增长8.3%,而建筑价值年均下降1.2%。
一句话总结:新房赚税务优惠,二手房赚土地增值。
七、决策框架:3个问题帮你做选择
看完以上分析,你可能还是纠结。我建议问自己三个问题:
问题一:你的预算是否充足? 如果首付紧张,二手房是更现实的选择,因为总价低、首付要求少。
问题二:你愿意投入多少时间? 如果工作忙、没精力管维修,新房更省心。如果愿意周末跑Bunnings,二手房翻新反而能创造价值。
问题三:你的持有周期多长? 5年内计划出售,选新房(折旧抵税+低维护);10年以上长期持有,选二手房(土地增值+地段优势)。
FAQ
Q1:海外买家能买澳洲二手房吗?
可以,但有条件。根据2026年FIRB政策,持有临时居留签证(如学生签、工作签)的海外买家可以购买一套二手房用于自住,但必须在离境时出售。如果购买新房或期房,则没有此限制。
Q2:新房和二手房,哪个更容易贷款?
新房更容易。银行对新房贷款比例更宽松(最高可达95%),且对物业状况要求较低。二手房贷款比例通常限制在80%以内,且需要满足银行对房屋状况的审核。
Q3:买二手房前必须做哪些检查?
至少两项:房屋检查(Building Inspection)和白蚁检查(Pest Inspection)。如果房屋建于1970年前,建议增加石棉检测(Asbestos Inspection)。这些检查费用从600到1500澳元不等,但能帮你避免数万澳元的潜在损失。
参考资料
- 澳洲房地产协会(REIA),2026年第一季度住房市场报告
- 澳洲建筑大师协会(MBA),2026年新建住宅维护成本分析
- CoreLogic,2026年2月首府城市房价指数
- 澳洲住房与城市研究所(AHURI),2025年住房持有成本研究
- 澳洲税务局(ATO),2026年住宅物业折旧指南
本内容仅供信息参考,不构成法律或财务建议。具体购房决策请咨询持牌房产律师和贷款经纪人。